

Kontist by Shine

- 609.00 Rezensionen
- 4,4
- Downloads
- 100.000+
 Analyse von Appgk
Wer als Selbständiger ein Geschäftskonto nicht nur zum Überweisen, sondern als täglichen Arbeitsort nutzen möchte, landet schnell bei spezialisierten Angeboten. Kontist richtet sich genau an diese Zielgruppe: Selbständige und kleine Unternehmen, die ihre beruflichen Finanzen übersichtlich vom privaten Geld trennen wollen. Ich habe die App deshalb nicht wie eine gewöhnliche Banking-Anwendung betrachtet, sondern danach, wie sie sich in einem realistischen Arbeitsalltag anfühlt: beim Einrichten, beim Prüfen von Zahlungseingängen und dann, wenn ein Vorgang nicht sofort so läuft wie erwartet.
Die Anwendung gehört zur Kategorie Finanzen und wird von Kontist entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab iOS beziehungsweise Android 9. Die aktuelle Version ist 3.40.1. Mit mehr als hunderttausend Installationen und einer durchschnittlichen Bewertung von 4,4 aus rund 1.800 Bewertungen wirkt sie nicht wie ein Nischenexperiment, sondern wie ein etablierter Begleiter für eine klar umrissene Nutzergruppe.
Wo die ersten Hürden im Alltag entstehen
Die größte Stärke der App ist zugleich der Grund, warum man sie nicht mit einer beliebigen privaten Banking-App verwechseln sollte. Kontist ist auf berufliche Geldbewegungen zugeschnitten. Das klingt zunächst einfach, verändert aber die Erwartungen: Wer nur gelegentlich den Kontostand ansehen und eine Überweisung ausführen möchte, findet viele vertraute Abläufe vor. Wer dagegen seine Einnahmen und Ausgaben konsequent im Zusammenhang mit der Selbständigkeit betrachten will, muss sich am Anfang etwas genauer mit dem eigenen Arbeitsablauf beschäftigen.
In meiner Nutzung entsteht die erste Reibung meist nicht beim Tippen auf eine Funktion, sondern bei der Frage, was eigentlich in die App gehört. Ein separates Geschäftskonto ist nur dann wirklich hilfreich, wenn berufliche Zahlungseingänge, laufende Kosten und private Ausgaben nicht ständig vermischt werden. Wer weiterhin alles über dasselbe Konto laufen lässt, kann sich später trotz einer guten Oberfläche schwerer orientieren. Das ist kein Fehler der Anwendung, sondern eine organisatorische Grenze, die eine Banking-App nicht für den Nutzer lösen kann.
Ein typisches Beispiel ist ein freiberuflicher Auftrag: Eine Rechnung wird verschickt, der Zahlungseingang wird erwartet, gleichzeitig geht eine berufliche Software-Abbuchung ab und eine private Ausgabe wird versehentlich vom gleichen Geld bezahlt. Mit Kontist kann ich die geschäftliche Seite klarer im Blick behalten, aber nur, wenn ich die Trennung auch im Alltag einhalte. Mein praktischer Rat lautet deshalb, vor dem Start festzulegen, welche Einnahmen und Ausgaben über das Konto laufen sollen. Diese kleine Vorbereitung spart später mehr Zeit als jede Suche nach einer versteckten Einstellung.
Eine weitere Hürde kann entstehen, wenn man von einer klassischen Bank gewohnt ist, sämtliche Entscheidungen in einer Filiale oder über einen festen Ansprechpartner zu klären. Die App setzt stärker auf selbstständige Bedienung. Das ist angenehm, wenn ich meine Finanzen schnell vom Smartphone aus verwalten möchte. Es kann aber ungewohnt sein, wenn ich bei jedem ungewöhnlichen Vorgang eine persönliche Erklärung erwarte. Für Nutzer, die bei Bankthemen grundsätzlich lieber telefonieren oder vor Ort arbeiten, ist das ein wichtiger Unterschied.
Auch die Zielgruppe sollte man realistisch einordnen. Für einen einzelnen Freelancer mit überschaubaren Kontobewegungen ist die Konzentration auf den beruflichen Alltag sinnvoll. Ein kleines Team mit mehreren Personen, komplizierter interner Buchhaltung oder sehr individuellen Freigabeprozessen sollte dagegen vorher prüfen, ob die App den eigenen Ablauf tatsächlich abbildet. Kontist ist vor allem dann überzeugend, wenn eine Person ihre geschäftlichen Finanzen selbst organisiert, nicht wenn eine umfangreiche Finanzabteilung ersetzt werden soll.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Was ich vor der Einrichtung vorbereite
Die Einrichtung läuft deutlich entspannter, wenn persönliche und geschäftliche Angaben bereits griffbereit sind. Ich würde außerdem vorab klären, unter welchem Namen das Konto im eigenen Arbeitsalltag verwendet werden soll und welche regelmäßigen Zahlungen künftig darüber laufen. Das klingt banal, verhindert aber, dass man nach dem Start wichtige Dauerabläufe vergisst oder später mühsam neu sortieren muss.
Wichtig ist auch, die Erwartungen an die kostenlose Nutzung sauber zu halten. Die App selbst ist kostenlos erhältlich; daraus folgt nicht automatisch, dass jede denkbare Bank- oder Zusatzleistung ohne Bedingungen bereitsteht. Ich würde deshalb vor einer geschäftlichen Entscheidung die jeweils angezeigten Details in der App aufmerksam lesen, statt mich allein auf das Wort „kostenlos“ zu verlassen. Gerade bei einem Geschäftskonto zählt nicht nur der Einstieg, sondern der komplette Ablauf, den man regelmäßig benötigt.
Die besten Aspekte von Kontist by Shine
Das solltest du über Kontist by Shine wissen
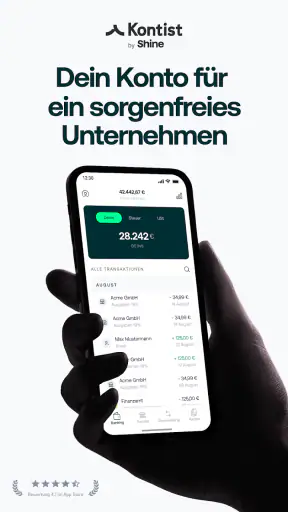
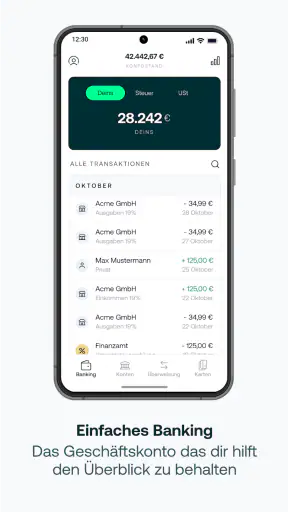
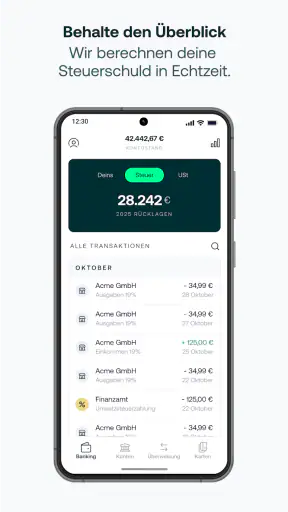
Beim ersten Öffnen lohnt es sich, nicht sofort nur den Kontostand anzusehen. Ich prüfe lieber, wie Kontobewegungen dargestellt werden, wo sich wichtige Einstellungen befinden und wie ich einen Vorgang wiederfinde. Diese Orientierung ist später nützlich, wenn eine Zahlung nicht sofort auftaucht oder ich eine Buchung für meine Unterlagen nachvollziehen möchte. Wer die App nur im Notfall öffnet, muss sich genau dann durch die Oberfläche arbeiten, wenn ohnehin Zeitdruck besteht.
Die Altersfreigabe ab null Jahren ist für eine Finanzanwendung eher eine formale Information als ein praktischer Kaufgrund. Entscheidend ist, dass die eigentliche Nutzung auf Selbständige und kleine Unternehmen ausgerichtet ist. Eltern, Schüler oder private Nutzer erhalten dadurch nicht automatisch einen besonderen Mehrwert. Die Anwendung sollte nach dem beruflichen Bedarf ausgewählt werden, nicht nach der niedrigen Altersfreigabe.
Ein sinnvoller Ablauf für die ersten Arbeitstage
Nach der Einrichtung würde ich nicht sofort alle beruflichen Geldbewegungen umstellen. Besser ist ein kurzer Kontrollzeitraum: Eine bekannte Einnahme, eine wiederkehrende Ausgabe und eine selbst angestoßene Überweisung lassen sich leichter beobachten als ein kompletter Wechsel mitten in einem hektischen Monat. So sehe ich, ob meine eigenen Abläufe funktionieren und an welcher Stelle ich noch nachjustieren muss.
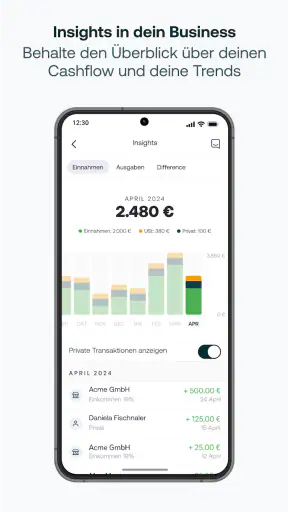
Ein nützlicher, etwas unterschätzter Schritt ist die tägliche kurze Kontrolle statt einer großen Aufräumaktion am Monatsende. Ich sehe dann schneller, ob ein erwarteter Eingang fehlt, ob eine Ausgabe ungewöhnlich wirkt oder ob ich eine Zahlung schlicht falsch zugeordnet habe. Das ist kein spektakuläres Feature, sondern eine Arbeitsweise, die aus einer Banking-App ein verlässlicheres Werkzeug macht. Besonders bei unregelmäßigen Einnahmen ist diese Gewohnheit hilfreicher als ein gelegentlicher, langer Blick auf den Kontostand.
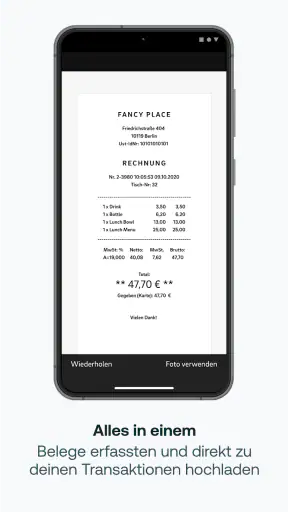
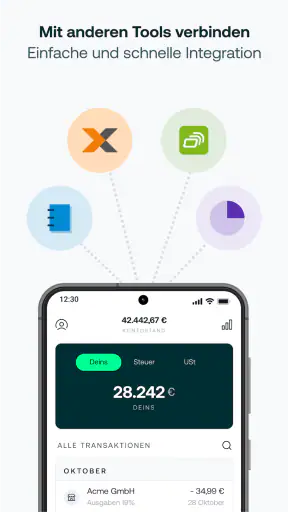
Für die eigene Buchhaltung sollte man außerdem nicht darauf vertrauen, dass eine einzelne App den gesamten betrieblichen Prozess ersetzt. Kontist kann der zentrale Ort für die täglichen Kontobewegungen sein, aber Rechnungen, Belege, steuerliche Unterlagen und die Kommunikation mit einer Steuerberatung gehören weiterhin in den dafür passenden Ablauf. Ich empfinde diese Trennung als Vorteil: Die Banking-App bleibt übersichtlich, statt zu einem überladenen Sammelwerkzeug zu werden.
Wer mit einer Steuerberatung arbeitet, sollte früh festlegen, wie Kontoauszüge und Buchungsinformationen weitergegeben oder archiviert werden. Dabei ist weniger wichtig, möglichst viele Daten in der App zu speichern, als einen wiederholbaren Prozess zu haben. Ein fester Termin pro Woche oder Monat, an dem ich die geschäftlichen Bewegungen prüfe und die Unterlagen ablege, reduziert spätere Sucharbeit. Diese Organisation ist besonders wertvoll, wenn mehrere kleine Einnahmen und Ausgaben zusammenkommen.
Screenshots
Wenn eine Zahlung nicht sofort richtig aussieht
Der häufigste Moment, in dem Nutzer eine Banking-App für fehlerhaft halten, ist ein fehlender oder scheinbar falscher Zahlungseingang. Bevor ich von einem technischen Problem ausgehe, prüfe ich zuerst die naheliegenden Punkte: Ist der richtige Zeitraum geöffnet? Wurde die Zahlung tatsächlich abgeschickt? Stimmen Empfänger, Betrag und Kontodaten? Bei einer erwarteten Überweisung kann außerdem die sendende Seite entscheidend sein. Ein Screenshot einer angeblich ausgeführten Zahlung ersetzt keine tatsächliche Kontobewegung.
Ich würde die App zunächst vollständig in Ruhe laden lassen und den Vorgang anschließend erneut prüfen, statt mehrfach hektisch zu tippen. Bei einer instabilen Internetverbindung kann eine Ansicht unvollständig wirken, ohne dass die Buchung selbst verändert wurde. Ebenso sollte man vermeiden, eine Überweisung vorschnell ein zweites Mal auszuführen, nur weil der erste Vorgang nicht sofort sichtbar ist. Das kann aus einem Anzeigeproblem schnell eine doppelte Zahlung machen.
Ein weiterer praktischer Tipp ist, bei der Fehlersuche den Zeitpunkt und die genaue Art des Problems zu notieren. „Die Zahlung fehlt“ ist weniger hilfreich als „Der erwartete Eingang vom Vormittag wird nicht angezeigt, während andere Bewegungen sichtbar sind“. Diese Unterscheidung hilft mir, zwischen einem einzelnen Vorgang, einer verzögerten Darstellung und einem allgemeinen Zugangsproblem zu unterscheiden. Sie macht auch eine spätere Anfrage beim Support deutlich effizienter.
Bei einer abgelehnten oder nicht ausgeführten Überweisung prüfe ich zuerst, ob alle Eingaben vollständig und plausibel sind. Danach kontrolliere ich, ob das verfügbare Guthaben für den Vorgang ausreicht und ob ich versehentlich eine falsche Empfängerinformation verwendet habe. Erst wenn diese Punkte ausgeschlossen sind, behandle ich den Fall als mögliches App- oder Kontoproblem. Diese Reihenfolge klingt nüchtern, verhindert aber unnötige Wiederholungen und falsche Schlussfolgerungen.
Wenn die App nicht die Ursache ist
Nicht jedes Problem, das beim Banking auf dem Smartphone sichtbar wird, entsteht in Kontist. Eine Zahlung kann außerhalb der App verspätet verarbeitet werden, ein Empfänger kann falsche Kontodaten angegeben haben oder eine erwartete Abbuchung wurde vom Vertragspartner zu einem anderen Zeitpunkt ausgelöst. Gerade Selbständige arbeiten mit vielen externen Stellen. Deshalb sollte die App immer zusammen mit dem gesamten Zahlungsweg betrachtet werden.
Auch ein fehlender Kontostand kann eine organisatorische Ursache haben. Wenn private und berufliche Zahlungen weiterhin über mehrere Konten verteilt sind, liefert keine einzelne Ansicht ein vollständiges Bild. Ich würde in diesem Fall zuerst eine einfache Liste der relevanten Konten und regelmäßigen Verpflichtungen erstellen. Danach lässt sich besser entscheiden, ob Kontist als beruflicher Mittelpunkt genügt oder ob zusätzlich ein anderes Werkzeug für die Gesamtübersicht nötig ist.
Bei wiederkehrenden Kosten lohnt es sich, nicht nur den Betrag, sondern auch den Vertragspartner und den erwarteten Rhythmus zu kontrollieren. Eine Software-Abbuchung, die scheinbar doppelt erscheint, kann aus einer Nachzahlung, einer Korrektur oder einer getrennten Belastung bestehen. Ohne den ursprünglichen Vertrag oder Beleg lässt sich das nicht zuverlässig aus der Kontobewegung allein beurteilen. Die App zeigt den finanziellen Vorgang, ersetzt aber nicht automatisch die Prüfung des zugrunde liegenden Geschäfts.
Wer sein Smartphone häufig wechselt oder mehrere Geräte nutzt, sollte besonders sorgfältig mit dem eigenen Zugang umgehen. Ich würde nicht vorschnell ein neues Konto anlegen, wenn der Zugriff auf dem bisherigen Gerät nicht sofort klappt. Zuerst prüfe ich die Verbindung, die verwendete App-Version und die korrekten Zugangsdaten. Die aktuelle Version 3.40.1 zeigt, dass die Anwendung laufend weiterentwickelt wird; trotzdem bleibt es sinnvoll, bei einem Problem zwischen veralteter Software, Gerätefehler und echtem Kontozugangsproblem zu unterscheiden.
Manchmal liegt die Ursache auch in der eigenen Erwartung. Eine Banking-App kann Kontobewegungen anzeigen und Zahlungen anstoßen, aber sie kann nicht garantieren, dass ein Kunde pünktlich zahlt oder dass ein Vertragspartner eine Belastung korrekt ausführt. Für die Liquiditätsplanung brauche ich deshalb weiterhin eine eigene Übersicht über offene Rechnungen und kommende Kosten. Kontist hilft mir, den tatsächlichen Kontostand zu kontrollieren; die Planung muss ich als Selbständiger trotzdem selbst übernehmen.
Für wen die Anwendung besonders gut passt
Ich sehe den größten Nutzen bei Einzelunternehmern und Freelancern, die ihre beruflichen Finanzen mobil und ohne unnötige Vermischung mit dem Privatleben verwalten möchten. Wer regelmäßig Rechnungszahlungen erwartet, laufende Geschäftskosten hat und eine klare Trennung sucht, kann von der Spezialisierung profitieren. Die App ist auch interessant für Menschen, die nicht erst am Schreibtisch sitzen wollen, um eine einfache finanzielle Kontrolle durchzuführen.
Ein realistischer Alltag könnte so aussehen: Ich arbeite vormittags bei einem Kunden, erhalte später eine Nachricht über eine erwartete Zahlung und möchte unterwegs prüfen, ob der Betrag tatsächlich eingegangen ist. Am Abend kontrolliere ich eine berufliche Abbuchung und notiere mir, welche Belege ich noch ablegen muss. Für diesen Ablauf ist eine mobile, geschäftlich ausgerichtete Banking-App praktischer als ein privates Konto, in dem zwischen Supermarkt, Miete und Kundenhonorar erst mühsam unterschieden werden muss.
Weniger passend ist Kontist für jemanden, der ausschließlich ein privates Girokonto sucht oder nur sehr selten digitale Bankfunktionen nutzt. Auch Unternehmen mit mehreren Rollen, komplexen Freigaben oder stark verzweigter Buchhaltung sollten nicht allein aufgrund der klaren Oberfläche wechseln. In solchen Fällen kann eine klassische Bank mit umfassenderen Firmenprozessen oder eine zusätzliche Finanzsoftware besser passen. Der Wechsel lohnt sich nur, wenn die tägliche Einfachheit wichtiger ist als eine möglichst breite Unternehmensverwaltung.
Im Vergleich zu einer gewöhnlichen Privatkunden-App liegt der Vorteil in der beruflichen Ausrichtung. Eine Standard-App kann Überweisungen und Kontostände ebenso anzeigen, zwingt mich aber oft dazu, den geschäftlichen Kontext selbst über Notizen, Tabellen oder zusätzliche Programme herzustellen. Kontist nimmt mir diese gedankliche Trennung nicht vollständig ab, unterstützt sie aber als Grundidee. Gegenüber einer umfangreichen Buchhaltungssoftware bleibt der Ansatz schlanker: Die App ist näher am Konto und weniger darauf ausgelegt, den kompletten Verwaltungsapparat eines Unternehmens zu ersetzen.
Genau darin liegt der wichtigste Trade-off. Ich bekomme einen fokussierten mobilen Finanzort, muss aber akzeptieren, dass komplexere Verwaltungsaufgaben außerhalb stattfinden können. Für mich ist das sinnvoll, solange ich bewusst mit ergänzenden Unterlagen arbeite. Wer dagegen alles in einem einzigen System erwartet, könnte die Grenzen schneller spüren und mit einer umfassenderen Lösung besser bedient sein.
Mein praktisches Urteil nach dem Test
Kontist ist eine gute Wahl für Selbständige, die ihr Geschäftskonto konsequent als Teil ihres Arbeitsalltags nutzen möchten. Die kostenlose App ist leicht zugänglich, die Ausrichtung auf Selbständige und kleine Unternehmen ist klar, und die mobile Kontrolle passt zu einem Arbeitsleben, das nicht immer am Schreibtisch stattfindet. Die Bewertung von 4,4 bei rund 1.800 Stimmen und mehr als hunderttausend Installationen passt zu meinem Eindruck einer Anwendung, die vielen Nutzern einen nachvollziehbaren beruflichen Banking-Ablauf bietet.
Meine Empfehlung hängt trotzdem an einer Bedingung: Ich muss bereit sein, die organisatorische Trennung selbst ernst zu nehmen. Wer private und geschäftliche Zahlungen weiter vermischt, wird auch mit Kontist keine perfekte Übersicht erhalten. Wer dagegen vorab seine regelmäßigen Abläufe plant, Zahlungseingänge nicht nur erwartet, sondern kontrolliert, und bei Problemen systematisch zwischen App, Bankweg und Vertragspartner unterscheidet, holt deutlich mehr aus der Anwendung heraus.
Für die ersten Tage würde ich einen kleinen Testablauf wählen, die wichtigsten Zahlungspartner prüfen und eine feste Routine für die Kontokontrolle einführen. Bei Problemen hilft es, nicht sofort doppelte Überweisungen zu starten, sondern zuerst Zeitraum, Empfänger, Guthaben, Verbindung und externe Zahlungsseite zu kontrollieren. Diese Vorgehensweise klingt selbstverständlich, ist bei geschäftlichen Zahlungen aber bares Lehrgeld wert.
Unterm Strich empfehle ich die App einem Solo-Selbständigen, der eine klare berufliche Finanzbasis auf dem Smartphone sucht und keine vollständige Unternehmensbuchhaltung in derselben Anwendung erwartet. Wer ein privates Konto, umfangreiche Teamverwaltung oder eine Komplettlösung für alle Steuer- und Belegprozesse benötigt, sollte sich eher nach einer anderen Kombination umsehen. Für den konkreten Zweck eines mobilen Bankings für Selbständige und kleine Unternehmen bleibt Kontist jedoch eine überzeugende, praxisnahe Option.
Häufig gestellte Fragen zu Kontist by Shine
Was ist Kontist by Shine und für wen eignet sich die App?
Kontist by Shine ist eine Banking- und Finanzlösung, die sich vor allem an Selbstständige, Freiberufler und Einzelunternehmer richtet. Die App soll dabei helfen, geschäftliche Finanzen übersichtlich zu verwalten, Zahlungseingänge und Ausgaben im Blick zu behalten und alltägliche Bankgeschäfte mobil zu erledigen. Vor dem Download sollte man prüfen, ob das eigene Land, die Unternehmensform und der persönliche Bedarf unterstützt werden.
Welche Funktionen bietet Kontist by Shine im Alltag?
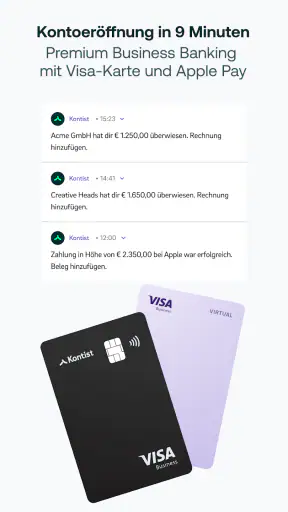
Je nach aktuellem Tarif und Verfügbarkeit bietet Kontist by Shine Funktionen rund um ein Geschäftskonto, digitale Überweisungen, Kartenverwaltung und die Übersicht über Einnahmen und Ausgaben. Besonders praktisch ist die mobile Bedienung, weil viele Vorgänge direkt am Smartphone erledigt werden können. Der genaue Funktionsumfang kann sich jedoch nach Tarif, Region und laufenden Aktualisierungen unterscheiden.
Ist Kontist by Shine kostenlos oder fallen Gebühren an?
Ob Kosten entstehen, hängt vom gewählten Kontist-by-Shine-Tarif und den genutzten Leistungen ab. Neben möglichen monatlichen Grundgebühren können beispielsweise Kosten für bestimmte Transaktionen, Karten, Bargeldabhebungen oder Zusatzfunktionen anfallen. Interessierte sollten deshalb vor der Registrierung das aktuelle Preis- und Leistungsverzeichnis sorgfältig lesen und nicht ausschließlich auf einen beworbenen kostenlosen Einstieg achten.
Wie sicher sind Konto und persönliche Daten bei Kontist by Shine?
Für den Zugriff auf das Konto werden üblicherweise Sicherheitsmaßnahmen wie Anmeldung per Passwort, biometrische Entsperrung oder zusätzliche Bestätigungsschritte verwendet. Trotzdem bleibt der Schutz des eigenen Smartphones entscheidend: Nutzer sollten die App nur aus offiziellen Stores installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten ignorieren. Vor der Nutzung empfiehlt sich außerdem ein Blick auf Datenschutzbestimmungen und Einlagenschutzinformationen.
Was muss ich vor der Kontoeröffnung bei Kontist by Shine beachten?
Vor der Eröffnung sollten Nutzer klären, ob sie die Voraussetzungen für ein Konto erfüllen und welche Identitäts- beziehungsweise Unternehmensnachweise verlangt werden. In der Regel können persönliche Daten, ein gültiges Ausweisdokument und Informationen zur selbstständigen Tätigkeit erforderlich sein. Außerdem ist es sinnvoll, Support, Kündigungsbedingungen, verfügbare Länder sowie die Kompatibilität mit der eigenen Buchhaltung vorher zu prüfen.












